Quando si esaminano le tariffe di trasporto, la tariffa base è generalmente la prima ad attirare l'attenzione.
Tuttavia, essa rappresenta solo una parte di ciò che una spedizione costa effettivamente.
A seconda della tariffa, possono aggiungersi:
- supplementi diesel e carburante
- pedaggi
- prestazioni aggiuntive
- supplementi stagionali
- altri costi accessori definiti dalla tariffa
Queste voci possono essere complesse. Spesso si basano su indici, tabelle, percentuali, classi di peso o accordi individuali.
La questione decisiva non è quindi solo: "Qual è la nostra tariffa base?"
Ma anche:
"Tutti i supplementi e le prestazioni accessorie sono stati calcolati per ogni singola spedizione in conformità con la tariffa concordata?"
Questo controllo preciso può essere automatizzato con un software specializzato per l'audit delle fatture di trasporto.
ShipCheck digitalizza in particolare le logiche di diesel e pedaggi, nonché i prezzi delle prestazioni accessorie, e può quindi calcolare quanto avrebbe dovuto costare una spedizione in base al contratto.
Cosa sono i costi accessori di trasporto?
I costi accessori di trasporto sono voci di costo fatturate in aggiunta al nolo base vero e proprio.
A seconda del modo di trasporto e del contratto, possono includere ad esempio:
- supplementi diesel e carburante
- costi pedaggio
- prestazioni aggiuntive
- supplementi stagionali
- oneri amministrativi
- altre voci dipendenti dalla tariffa
Questi costi non sono automaticamente problematici.
Molti supplementi sono previsti contrattualmente e riflettono componenti di costo variabili.
Per l'audit del trasporto, non è quindi decisivo il fatto che esista un supplemento.
Ciò che conta è:
"È stato calcolato esattamente il supplemento che avrebbe dovuto applicarsi a questa spedizione in base al contratto?"
Perché i costi accessori di trasporto sono più difficili da controllare di una tariffa base
Una tariffa base può avere una struttura relativamente semplice.
I supplementi comportano spesso dipendenze aggiuntive.
Un supplemento carburante può ad esempio dipendere da:
- quale indice si applica
- quale valore di riferimento è stato concordato
- quale periodo viene utilizzato
- quale fascia di supplemento viene raggiunta
- quale percentuale ne deriva
- a partire da quale data entra in vigore una nuova tabella
Una voce di pedaggio può seguire una logica di calcolo diversa.
Una prestazione accessoria può essere addebitata solo in determinate condizioni.
Non basta quindi cercare in fattura una riga intitolata "Carburante" o "Pedaggio".
Il software deve essere in grado di comprendere quale regola tariffaria si applica alla spedizione concreta.
Controllare il supplemento carburante: quali valori devono corrispondere?
I supplementi diesel o carburante sono un esempio tipico di costi accessori di trasporto variabili.
Durante il controllo possono essere rilevanti i seguenti punti:
- l'indice carburante utilizzato
- il valore di riferimento concordato
- il periodo di riferimento
- la fascia di supplemento
- la percentuale
- il periodo di validità
- l'applicazione alla spedizione concreta
Un errore può già verificarsi se uno solo di questi elementi viene applicato in modo errato.
Ad esempio:
Si utilizza l'indice corretto, ma il mese sbagliato.
Oppure:
Si utilizza la tabella corretta, ma una percentuale sbagliata.
Oppure:
Dopo una modifica tariffaria, rimane attiva una vecchia tabella di supplementi.
Con un numero limitato di fatture, tali casi possono essere controllati manualmente.
Con molte spedizioni, tuttavia, emergono numerosi calcoli individuali.
Come un software può controllare automaticamente un supplemento carburante
Affinché un software possa controllare un supplemento carburante, la logica concordata deve prima essere disponibile in forma leggibile dalla macchina.
ShipCheck converte le informazioni tariffarie come le formule carburante in un modello contrattuale calcolabile.
Per una spedizione concreta, può quindi aver luogo il seguente processo semplificato:
- Viene determinata la versione tariffaria pertinente.
- Viene applicata la regola carburante applicabile alla spedizione.
- Viene calcolato il supplemento atteso in base al contratto.
- Il valore target viene confrontato con l'importo fatturato.
- Un'anomalia viene resa visibile.
Non si verifica più solo:
"C'è un supplemento carburante in fattura?"
Ma piuttosto:
"Questo supplemento carburante è stato calcolato per esattamente questa spedizione secondo la logica concordata?"
Pedaggi e altri supplementi funzionano secondo lo stesso principio
Lo stesso principio di base si applica ai pedaggi e agli altri costi accessori di trasporto.
Per ogni tipo di costo deve essere trasparente:
- quale regola è stata concordata
- per quali trasporti si applica
- quale importo o percentuale deve essere applicato
- in quale periodo la regola è valida
- cosa è stato effettivamente fatturato
Solo quando queste informazioni sono disponibili in forma strutturata può aver luogo un confronto automatico tra costi target e costi effettivi.
ShipCheck digitalizza a questo scopo in particolare:
- le tariffe base
- le matrici di peso e zone
- le formule carburante
- le logiche di pedaggio
- i prezzi delle prestazioni accessorie
e le converte in un modello tariffario calcolabile.
Quali errori può rilevare un software nei costi accessori di trasporto?
Durante un controllo automatizzato, possono emergere diverse anomalie.
| Tipo di errore | Cosa succede |
|---|---|
| Indice carburante errato | Viene utilizzato un indice diverso o obsoleto rispetto a quello concordato nella tariffa. |
| Periodo di riferimento errato | Si utilizza l'indice corretto, ma il mese o il periodo di riferimento errato. |
| Percentuale errata | Viene calcolato il tipo di supplemento corretto, ma con una percentuale diversa. |
| Tabella supplementi obsoleta | Dopo una modifica tariffaria continua a essere utilizzata una tabella più vecchia. |
| Supplemento non concordato | Viene addebitata una voce aggiuntiva non prevista nella tariffa registrata. |
| Prestazione accessoria calcolata male | Una prestazione aggiuntiva è calcolata diversamente da quanto concordato contrattualmente o applicata a una spedizione per cui la regola non si applica. |
ShipCheck identifica esattamente questi tipi di errore durante il controllo dei costi accessori di trasporto.
Perché il controllo a livello di righe di fattura è importante
Una fattura può essere composta da numerose spedizioni e voci di costo.
Pertanto, non è sufficiente controllare solo il totale della fattura.
Esempio:
Una fattura contiene 300 spedizioni.
Per 260 spedizioni il supplemento carburante è stato calcolato correttamente.
Per 40 spedizioni, invece, è stata utilizzata una fascia di supplemento errata.
L'importo totale della fattura non dice molto a prima vista.
Solo il controllo delle righe sottostanti rende visibile l'anomalia.
Per questo l'unità centrale dell'audit del trasporto non è solo la fattura.
È la singola spedizione o la singola voce di costo.
Perché gli errori sistematici di supplemento sono particolarmente rilevanti
I singoli errori più grandi non sono sempre i più interessanti.
Una piccola anomalia può diventare economicamente rilevante se si ripete molto frequentemente.
Esempio:
Un supplemento su una singola spedizione supera il valore target di pochi euro.
Può essere a malapena percettibile.
Tuttavia, se la stessa logica di calcolo viene applicata a centinaia o migliaia di spedizioni, si crea un problema sistematico.
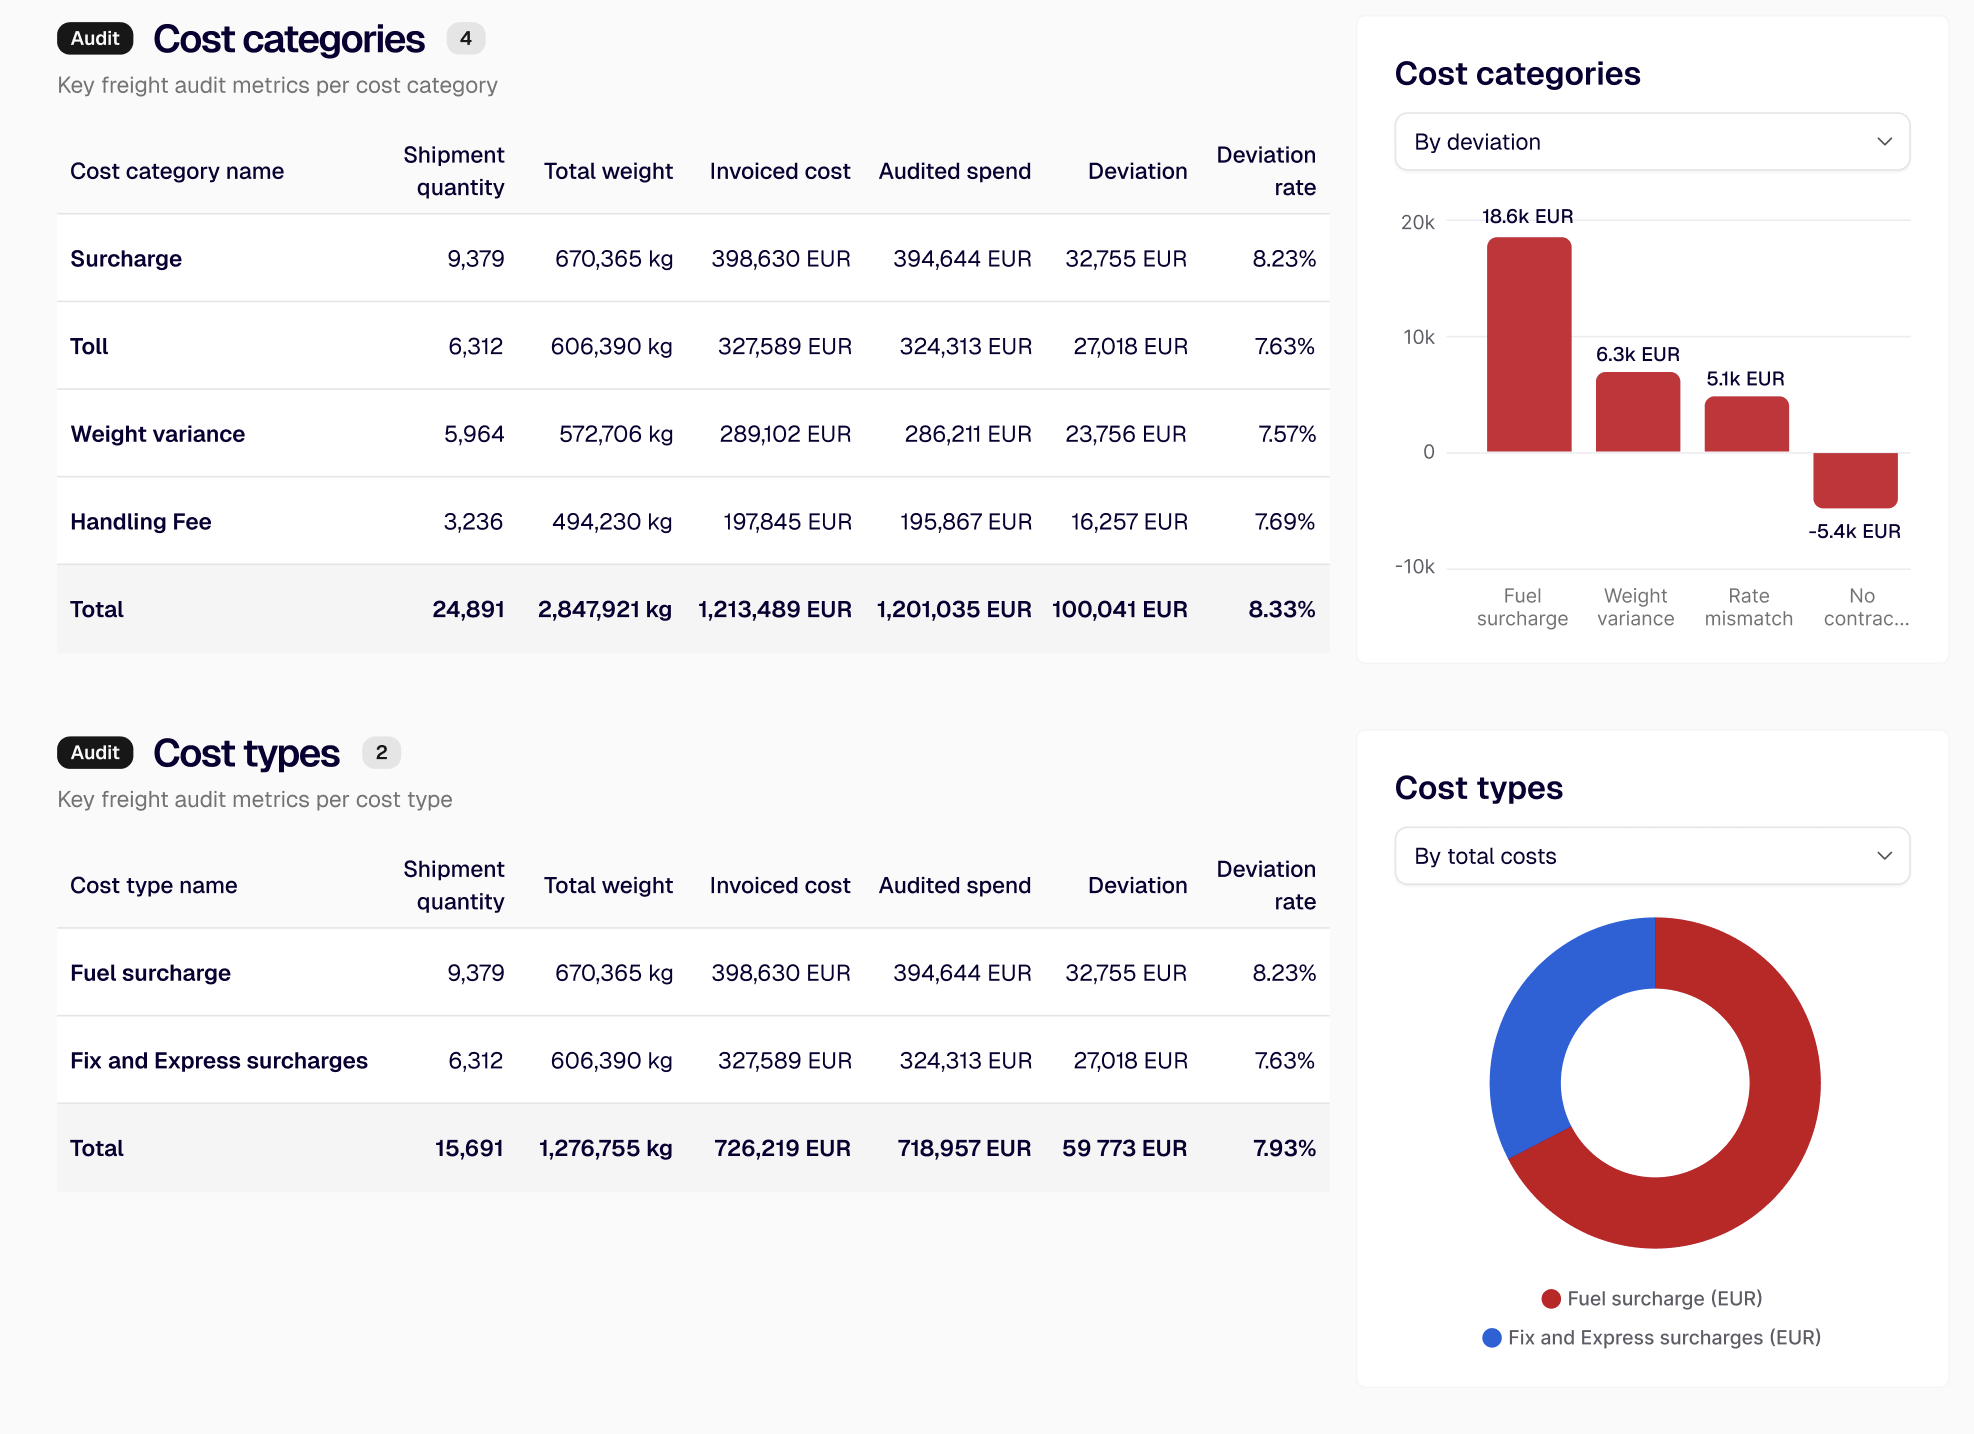
Per questo ShipCheck distingue le anomalie individuali da quelle sistematiche e le categorizza in base all'impatto finanziario.
In questo modo un team logistico può vedere non solo:
"Dove ci sono anomalie?"
Ma anche:
"Quali anomalie si ripetono e quali sono particolarmente rilevanti dal punto di vista finanziario?"
Perché il campionamento può essere problematico per i costi accessori di trasporto
L'audit del trasporto manuale si riduce spesso a campionamenti quando i volumi di fatture sono elevati.
È comprensibile.
Una sola persona non può controllare ogni singola riga di supplemento carburante, pedaggio o prestazione accessoria tra migliaia di spedizioni rispetto a regole tariffarie complesse.
Tuttavia, il campionamento crea un problema fondamentale:
Un errore sistematico non deve necessariamente comparire sulla fattura che capita di essere controllata.
Le piccole anomalie ricorrenti possono quindi rimanere a lungo non rilevate.
Il vantaggio dell'audit automatizzato non è quindi solo la velocità.
Sta nell'applicazione coerente della stessa logica di controllo a tutte le spedizioni pertinenti.
La digitalizzazione delle tariffe è un prerequisito per il controllo automatizzato dei supplementi
Un software può controllare in modo affidabile i costi accessori di trasporto solo se è in grado di calcolare gli accordi sottostanti.
Un PDF con una tariffa di trasporto non è automaticamente sufficiente.
Ad esempio, una regola carburante deve indicare chiaramente:
- quale indice viene utilizzato
- come è definito il valore di riferimento
- quali soglie o fasce si applicano
- come se ne ricava una percentuale
- per quale periodo la regola è valida
ShipCheck struttura queste informazioni tariffarie e le trasforma in un modello tariffario calcolabile.
Solo allora il software può calcolare i costi target della spedizione e confrontarli con la fattura.
Quindi la digitalizzazione delle tariffe non è una funzione secondaria.
È la base dell'audit automatizzato del trasporto.
Perché le versioni delle tariffe sono particolarmente importanti per i supplementi
I supplementi variabili cambiano.
Anche i sistemi tariffari possono essere aggiornati.
Ciò solleva un'altra domanda importante:
Quale regola si applicava al momento della spedizione in questione?
Se una nuova tabella di supplementi si applica da gennaio, i trasporti di dicembre non devono essere automaticamente valutati con questa nuova tabella.
Viceversa, una vecchia regola non deve continuare ad applicarsi alle nuove spedizioni.
Per un audit affidabile deve quindi essere trasparente quale versione tariffaria o quale logica di supplemento fosse valida per quale periodo.
Questa assegnazione temporale è un elemento essenziale del modello di audit, in particolare per i supplementi che cambiano continuamente.
Analizzare e controllare i costi accessori di trasporto non è la stessa cosa
Per i costi accessori di trasporto esistono due domande distinte.
Analisi
Come si evolvono i nostri supplementi?
Ad esempio:
- quota supplementi
- supplementi carburante per spedizione
- supplementi per vettore
- supplementi per tratta
- andamento nel tempo
Controllo
Questi supplementi sono stati calcolati in conformità con la tariffa concordata?
Per questo è necessario un confronto tra valori target ed effettivi con le regole tariffarie registrate.
ShipCheck combina entrambe le prospettive:
I dati di trasporto strutturati possono essere utilizzati per analisi di KPI e costi, mentre l'audit del trasporto confronta in più le voci fatturate con le condizioni concordate.
Quali KPI hanno senso per i costi accessori di trasporto?
Oltre all'audit delle fatture vero e proprio, ha senso tenere sotto controllo l'evoluzione dei costi accessori.
I KPI pertinenti possono ad esempio essere:
- costi accessori di trasporto per spedizione
- quota dei costi accessori sui costi di trasporto totali
- supplemento carburante per spedizione
- supplementi per vettore
- supplementi per tratta
- andamento dei singoli tipi di supplemento nel tempo
- numero di anomalie rilevate
- valore finanziario delle anomalie rilevate
È così possibile distinguere, ad esempio:
I nostri costi accessori di trasporto aumentano in generale?
oppure:
La variazione si concentra su determinati vettori o tratte?
La base dati a livello di spedizione consente esattamente questa differenziazione.
Dall'anomalia alla spedizione concreta
Una dashboard può ad esempio mostrare che la quota dei supplementi aumenta per un vettore.
"Questo è inizialmente solo un segnale."
Diventa interessante quando questa evoluzione può essere ulteriormente scomposta:
Supplementi totali → Vettore → Tratta → Spedizione → Voce di costo
Il team logistico può così individuare quali trasporti concreti si nascondono dietro questa evoluzione.
Quando viene rilevata un'anomalia durante l'audit del trasporto, è possibile verificare inoltre quale importo avrebbe dovuto applicarsi secondo la tariffa e cosa è stato effettivamente fatturato.
Questo collega l'analisi dei costi e l'audit delle fatture sulla stessa base dati granulare.
Perché i costi accessori di trasporto dovrebbero essere controllati continuamente
I costi accessori di trasporto spesso cambiano meno visibilmente di un forte aumento della tariffa base.
I singoli cambiamenti di diesel, pedaggi o prestazioni accessorie possono avvenire gradualmente.
Ha quindi senso non considerare queste voci solo in un'analisi dei costi occasionale.
Il loro andamento dovrebbe rimanere continuamente visibile.
L'esperienza HDS dietro ShipCheck è orientata proprio in questo senso: i supplementi e i costi accessori dovrebbero essere controllati regolarmente a livello di spedizione.
Il software rende questo approccio più scalabile, perché i nuovi dati di trasporto non devono essere integrati ogni volta in una nuova analisi manuale.
Cosa un software non può rispondere sui costi accessori di trasporto
Un limite importante deve comunque rimanere chiaro.
L'audit delle fatture di trasporto risponde alla domanda:
"È stato calcolato ciò che era stato concordato contrattualmente?"
Non risponde automaticamente a:
"La formula di supplemento concordata è economicamente la condizione migliore possibile?"
Una fattura può quindi essere tariffariamente corretta anche se l'accordo sottostante è economicamente sfavorevole.
Questo non è un limite dell'audit delle fatture, ma una domanda diversa.
Per ShipCheck il compito pertinente è quindi chiaro:
verificare sistematicamente l'applicazione corretta delle tariffe e delle logiche di supplemento concordate.
Come ShipCheck controlla i costi accessori di trasporto
Il processo può essere riassunto come segue:
1. Le regole tariffarie sono digitalizzate
Le tariffe base, le matrici di peso e zone, le formule carburante, le logiche di pedaggio e i prezzi delle prestazioni accessorie vengono convertiti in regole calcolabili.
2. I dati di fatturazione e spedizione sono strutturati
In modo che la voce di costo possa essere attribuita a una spedizione concreta.
3. I costi target sono calcolati
Il software determina, sulla base delle condizioni registrate, quali costi avrebbe dovuto generare la spedizione.
4. Target ed effettivo sono confrontati
I costi fatturati sono confrontati con i costi contrattuali calcolati.
5. Le anomalie sono categorizzate
Gli errori possono essere resi visibili per tipo, ripetizione e impatto finanziario.
In questo modo il controllo manuale di singoli supplementi diventa un audit sistematico su grandi volumi di spedizioni.
Conclusione: i costi accessori di trasporto devono essere non solo visibili, ma anche controllabili
La tariffa base è solo una componente dei costi di trasporto effettivi.
Diesel, pedaggi e altre prestazioni accessorie possono rappresentare una quota sostanziale dei costi di una spedizione.
Per un controllo affidabile non basta quindi conoscere l'importo totale dei supplementi.
Ciò che conta è:
Quale regola di supplemento si applicava alla spedizione concreta?
Cosa avrebbe dovuto essere calcolato secondo la tariffa?
Cosa è stato effettivamente fatturato?
Un'anomalia si ripete in modo sistematico?
Queste domande precise possono essere automatizzate con un software specializzato per l'audit delle fatture di trasporto.
ShipCheck rende calcolabili le regole tariffarie sottostanti, controlla le voci di costo rispetto alle condizioni concordate e rende visibili le anomalie nonché l'andamento dei costi accessori di trasporto.
Domande frequenti
Cosa sono i costi accessori di trasporto?
I costi accessori di trasporto sono costi aggiuntivi rispetto al nolo base. Possono includere ad esempio supplementi diesel e carburante, pedaggi, prestazioni accessorie e altri costi dipendenti dalla tariffa.
Perché i costi accessori di trasporto devono essere controllati separatamente?
Perché i supplementi possono seguire logiche tariffarie e di calcolo proprie. Una tariffa base stabile non significa quindi automaticamente che i costi totali di una spedizione rimangano stabili.
Come può un software controllare un supplemento carburante?
La regola carburante concordata contrattualmente viene memorizzata come logica tariffaria calcolabile. Il software può quindi calcolare il supplemento atteso per una spedizione e confrontarlo con il valore effettivamente fatturato.
Quali errori possono verificarsi nei supplementi di trasporto?
Esempi tipici sono indici carburante errati, periodi di riferimento errati, percentuali errate, tabelle supplementi obsolete, supplementi non concordati e prestazioni accessorie calcolate male.
Perché gli errori sistematici di supplemento sono particolarmente rilevanti?
Perché piccole anomalie possono ripetersi su molte spedizioni. Un piccolo errore per trasporto può quindi generare un effetto finanziario considerevole nel complesso.
Un software può controllare i pedaggi automaticamente?
Sì, a condizione che la logica di pedaggio concordata sia memorizzata come regola tariffaria calcolabile e che i dati di spedizione e fatturazione necessari al controllo siano disponibili.
Qual è la differenza tra analizzare e controllare i costi accessori di trasporto?
L'analisi mostra ad esempio come si evolvono i supplementi per vettore, tratta o periodo. Il controllo confronta in più i valori fatturati con i costi target concordati contrattualmente.
Una fattura di trasporto può essere conforme alla tariffa ma economicamente sfavorevole?
Sì. L'audit delle fatture verifica se le condizioni concordate sono state applicate correttamente. Non valuta automaticamente se tali condizioni siano ottimali sul mercato.
Perché le tariffe di trasporto devono essere digitalizzate per un controllo automatizzato?
Perché il software deve non solo leggere il testo di un documento tariffario, ma essere anche in grado di calcolare le regole in esso contenute. Questo include classi di peso, zone, logiche di diesel e pedaggio, nonché prezzi delle prestazioni accessorie.
Soluzioni ShipCheck correlate
Altri articoli
Controllo dei costi di trasporto: perché una verifica una tantum delle fatture non basta
Leggi l'articolo
Errori nelle fatture di trasporto: 7 tipici errori di fatturazione da riconoscere
Leggi l'articolo